
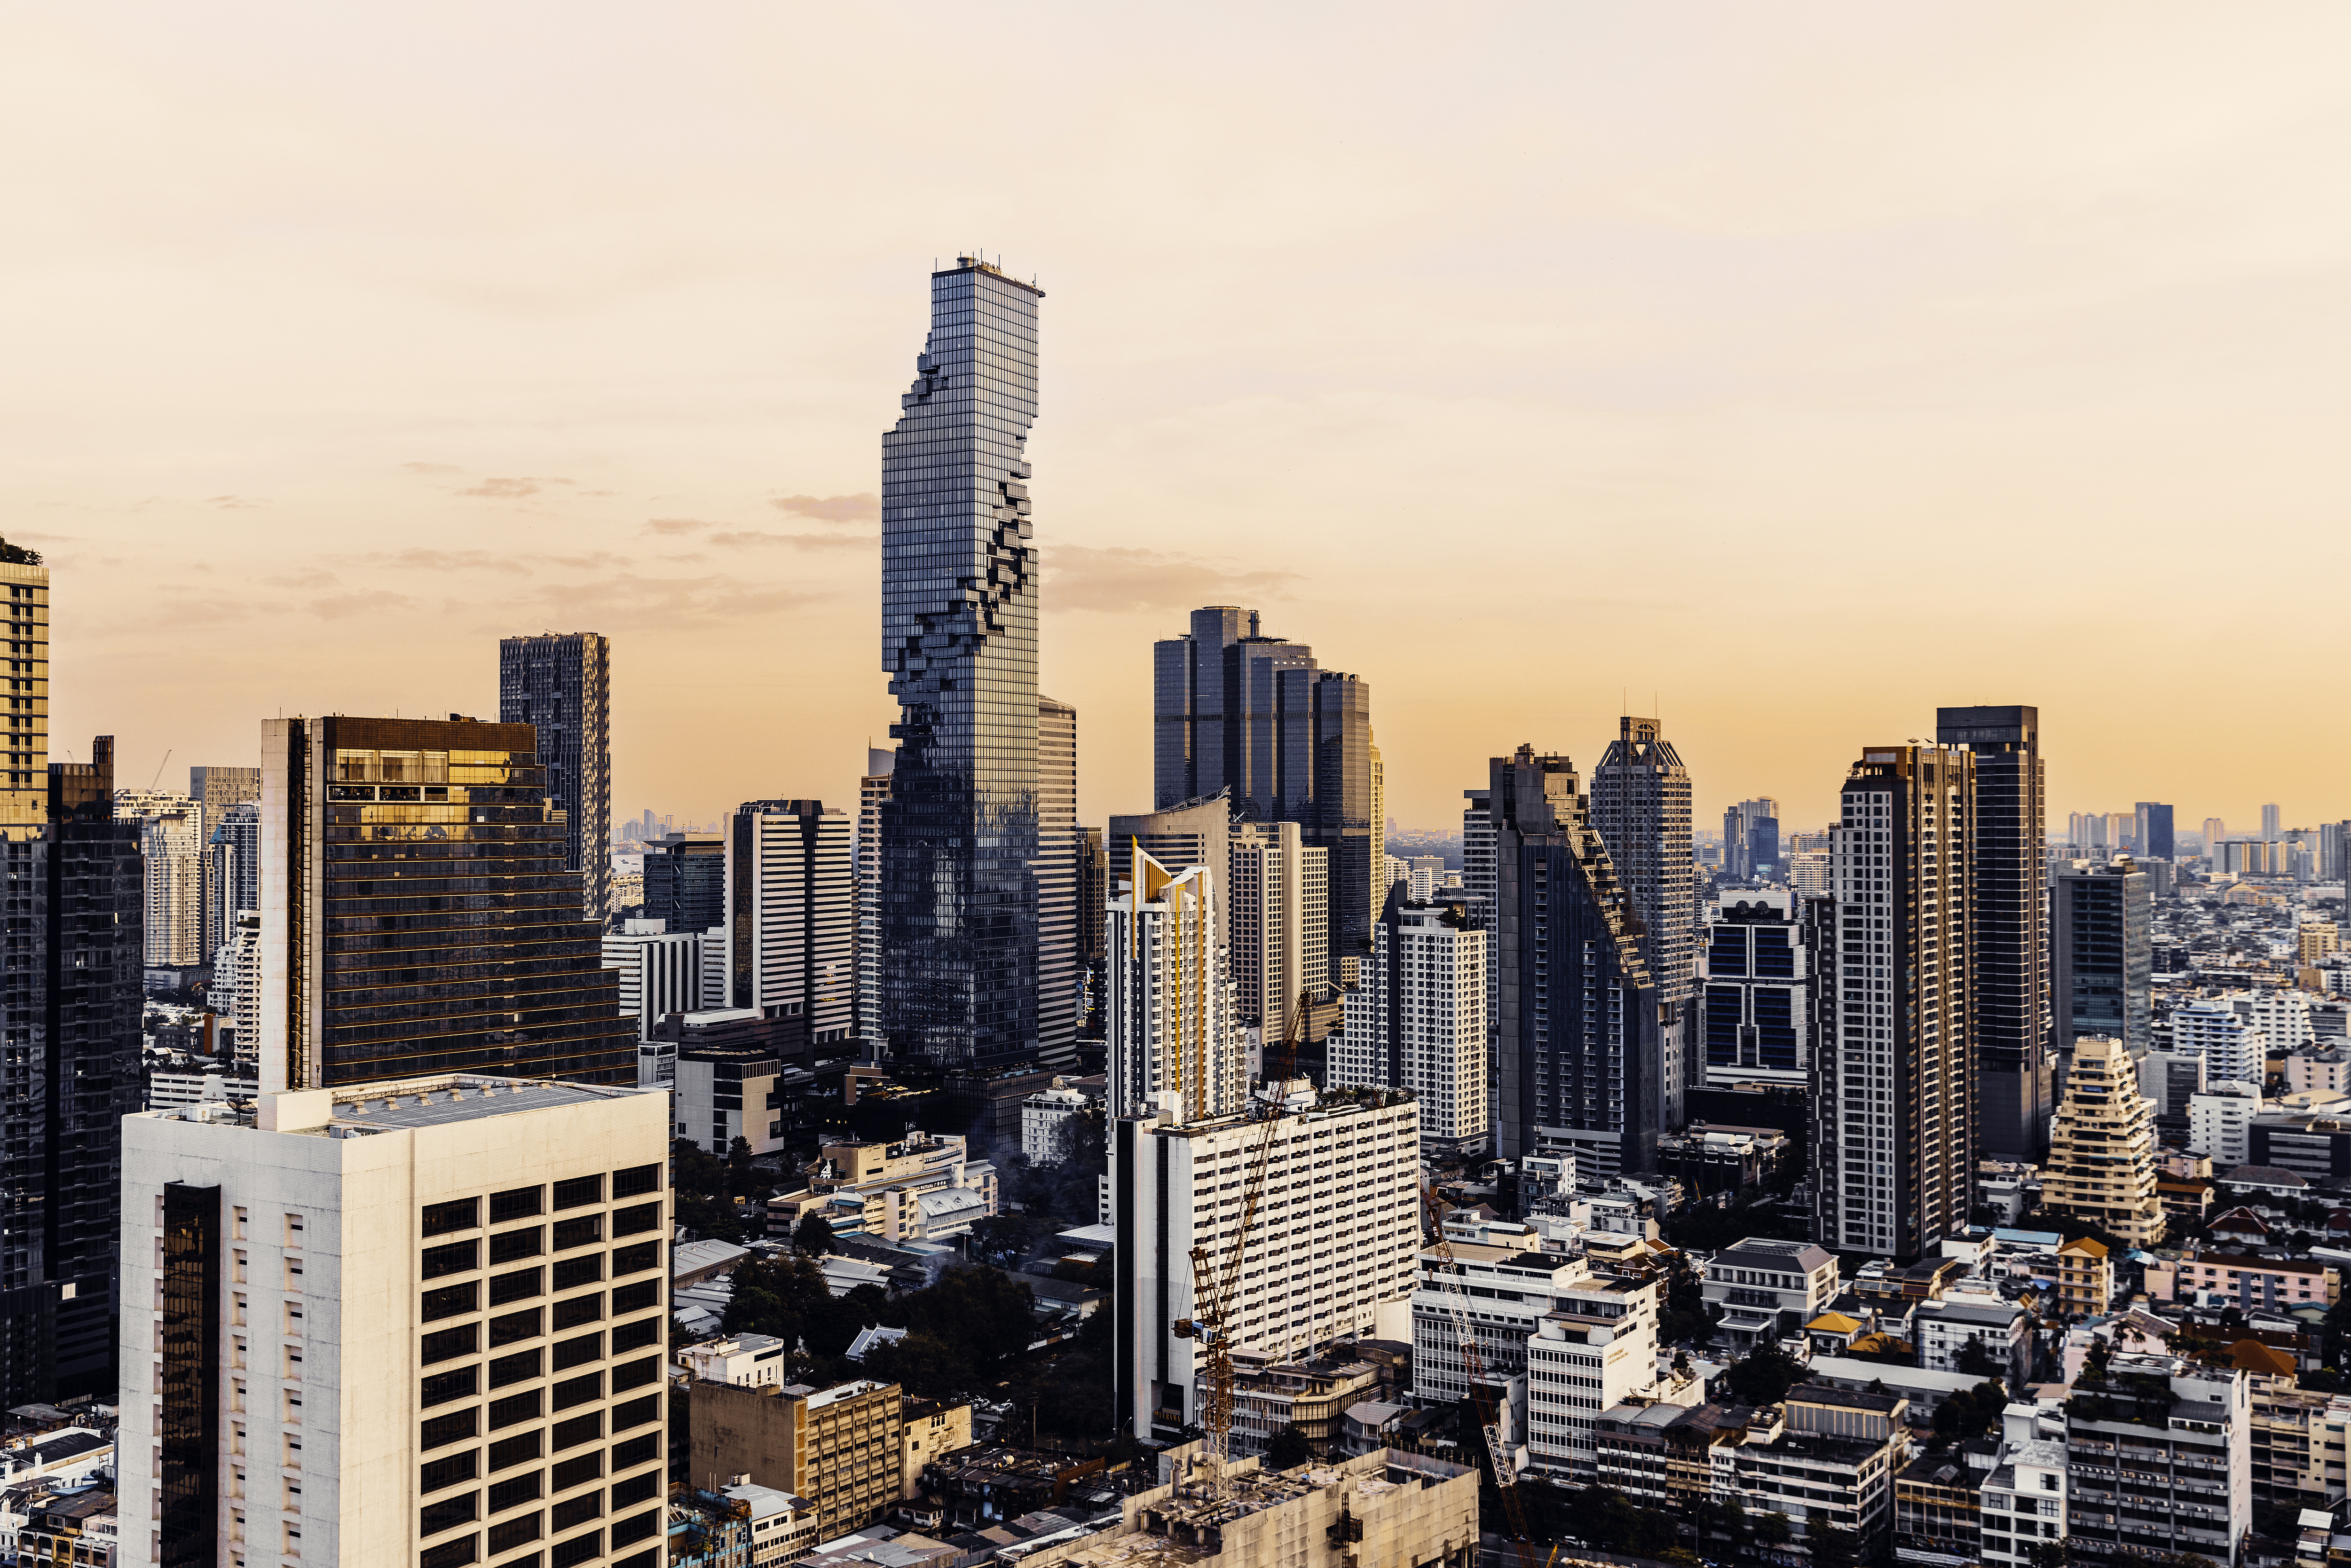
曼谷不再只是旅游买奢侈品的地方,而是成为亚洲新奢侈消费之都。
曼谷市中心的奔集路上,密集的高楼之间出现了一座金色宅邸。它的外形取自巴黎蒙田大道30号的迪奥总部:立面、窗框和屋顶轮廓被整体覆上一层金色,周围种着竹子、热带灌木与高大乔木。穿过花园,游客会遇见由大象脚印构成的艺术装置、一辆经过重新设计的曼谷嘟嘟车,以及散落在室内的泰国艺术家作品。
这里是2024年末开业的Dior Gold House。它既是一家商店,也是一间咖啡馆、一个小型艺术空间和一处供游客拍照停留的城市景观。店内陈列会随季节和系列变化,Café Dior则由米其林三星厨师Mauro Colagreco设计菜单。法国高级时装、泰国手工艺、热带园林与精致餐饮,被装进同一处空间。
今年初,曼谷华人街附近的一栋百年老宅,亦短暂变成了一家路易威登“酒店”。进入建筑后,访客先在前台办理一次并不真正提供住宿的入住手续。四层空间被改造成Keepall大堂、礼宾部、Noé酒吧、Speedy客房和保险库。旅行箱、手袋与品牌档案被放进酒店场景,一件件商品也由此变成一段可以进入、拍摄和分享的旅行故事。
被曼谷吸引的奢侈品牌,并不只有迪奥、路易威登。2026年刚过半,Alaïa、Moncler、Zimmermann三大高端成衣度假品牌接连落地;腕表领域动作更猛,百达翡丽半年内连开两家重磅门店,理查德米勒开出泰国首间独立旗舰店;Acne Studios、HUMAN MADE等设计师轻奢品牌同步入局,周大福高端珠宝店也登陆暹罗百丽宫。
根据欧睿国际的数据,泰国个人奢侈品市场的零售额由2020年的640亿泰铢,约合19.4亿美元,增长至2025年的914亿泰铢,约合27.7亿美元。2020年至2025年间,复合年增长率达到7.4%。
与此同时,奢华酒店业也进入扩张阶段。例如,安缦于2025年进入曼谷,朗廷酒店也即将于同年内在曼谷历史悠久的海关大楼开业。嘉佩乐于2020年开业,2024年就拿了“全球50佳”世界最佳酒店。2024年重新开业的杜喜天丽酒店,就是Dusit Central Park综合体的一部分。该项目将酒店、零售空间、办公楼和住宅整合在同一屋檐之下。
全球知名房地产服务及顾问公司Savills发布的《2026全球奢侈品零售报告》显示,曼谷已跃升为全球第四大最受奢侈品牌青睐的新店开设城市。
充满活力的消费生态
泰国奢侈品市场的增长,并不完全建立在宏观经济高速扩张之上。
2025年,泰国入境游客约3280万人次,较2024年下降约7.6%;国内经济增速也有所放缓,2025年泰国全年GDP增长率从2024年的2.90%降至2.40%。国际货币基金组织预计,2026年增速还将进一步放缓至1.6%。
在宏观承压的背景下,真正支撑起奢侈品市场热度的是两股彼此叠加、互为助推的购买力量。
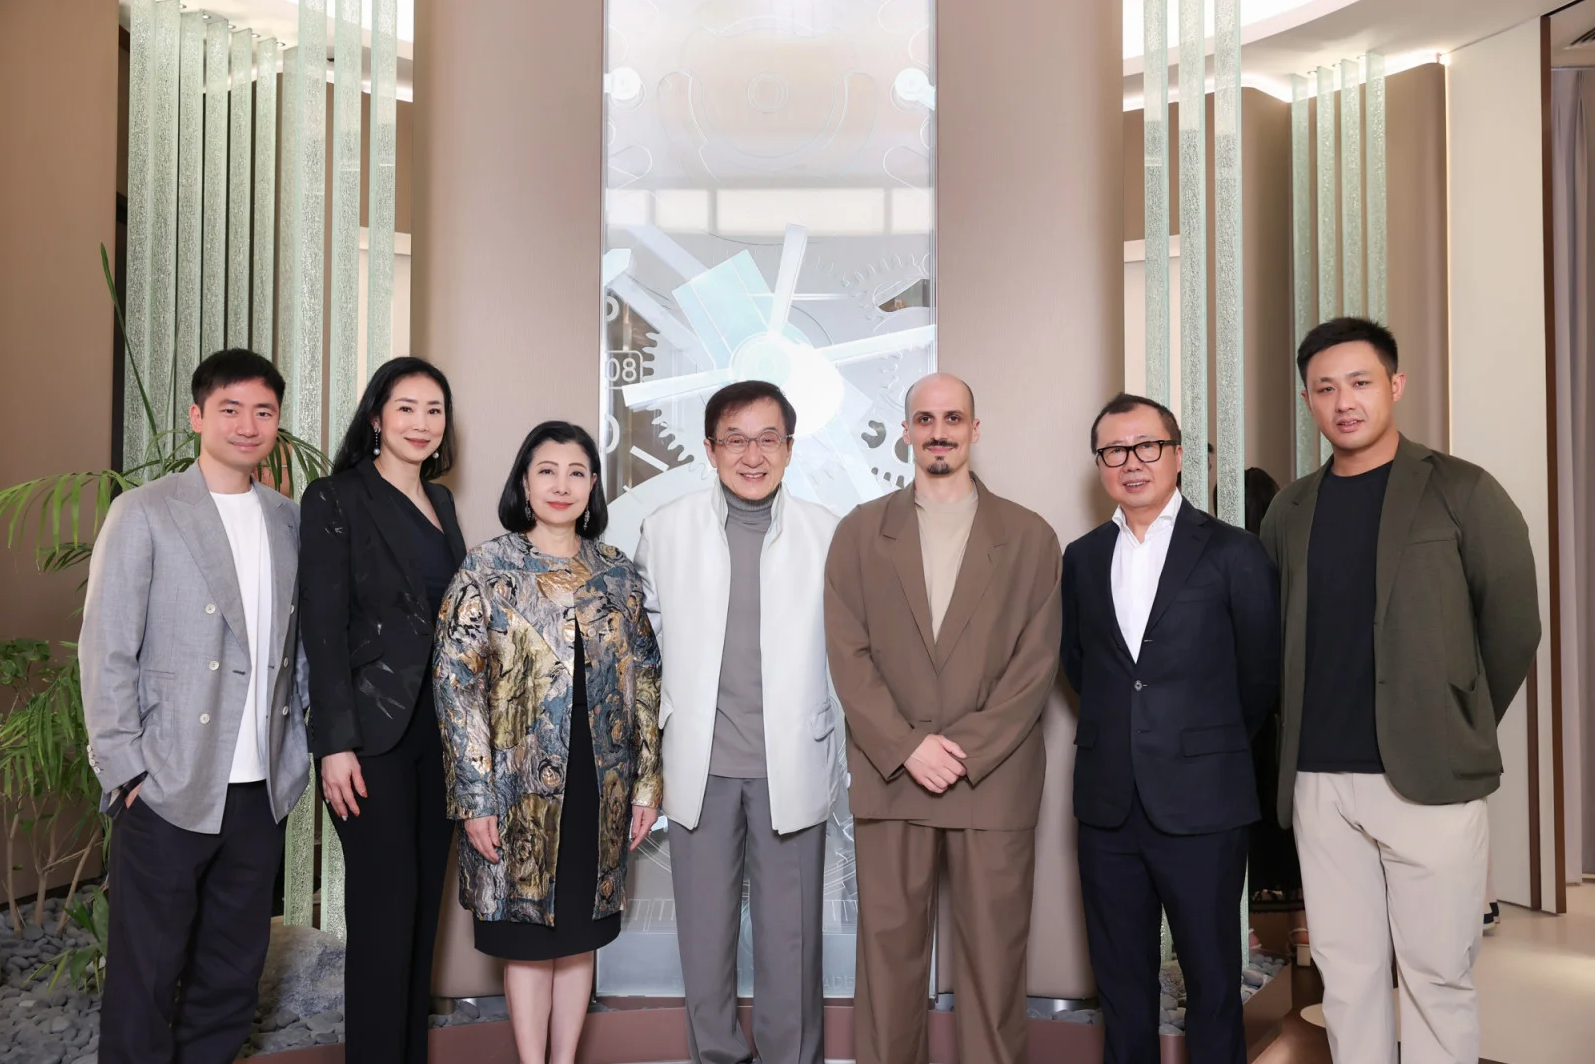 Richard Mille品牌在泰国曼谷开设的第一家旗舰精品店
2025年,泰国共接待外国游客3290万人次。与主要依赖欧美远途客源的市场不同,曼谷地处东南亚航空网络的中心,既是中国、韩国、日本等东北亚游客的门户,也覆盖新加坡、马来西亚、越南及中东等区域市场。
对游客而言,曼谷的吸引力不止于价格优势,更在于一趟旅行可以容纳多重高端消费场景:上午去做水疗、医美或健康管理服务,中午前往米其林餐厅用餐,下午参观品牌展览并购物,晚上入住河畔酒店或观看演出。奢侈品被嵌入度假、餐饮、文化与娱乐链条中,不再是一件需要单独安排的事情,而是整段旅程的一部分。
如此丰富而密集的中高端供给,也降低了奢侈消费的心理门槛。在同一个购物中心内,消费者可以从泰国设计师品牌、潮流品牌和高级运动品牌门店,一路走进传统奢侈品牌门店。高端消费与大众消费没有被完全分隔,而是通过餐饮、娱乐、展览和社交空间彼此连接。
第二股购买力量来自本地富裕阶层。据财富研究机构Altrata数据,2025年泰国有2090名资产超过3000万美元的超高净值人士,其中1210人常住曼谷;预计到2030年,曼谷这一人群将增至约1840人。
除传统家族财富与企业主外,新一代高收入消费者正重塑曼谷奢侈品生态。他们更加年轻,习惯通过社交媒体追踪全球潮流。购买奢侈品对他们而言,不再意味着从头到脚使用同一套国际品牌,而是自由组合不同价格、文化和审美来源的产品。
44岁的June Kanwara负责管理家族投资。她穿着泰国品牌Shaka的裙子和Darlin的鞋,搭配一只三宅一生手袋。平日里,她爱逛Siam Paragon的泰国设计师区,因为Poem、Asava、Boyy等本土头部品牌都在,“价格不算便宜,但有风格,总体很可爱”。
戴德梁行亚太区零售销售与策略董事总经理Sona Aggarwal观察到,一批新兴的富裕消费者正在出现,其中女性所占比例越来越高。她们正在推动长寿管理、康养、休闲、高品质餐饮和奢侈品零售需求的增长。曼谷同时受益于这些趋势。
本地明星文化则进一步放大了这股消费力量。BLACKPINK成员Lisa担任泰国旅游推广大使,从机场到市区,再到曼谷轻轨沿线的巨型广告牌,她的形象几乎无处不在。Apo、Jeff Satur和Kimberley Anne Woltemas等泰国艺人,也频繁出现在国际奢侈品牌活动与全球时装周现场。根据Launchmetrics的数据,2026秋冬巴黎时装周期间,泰国创造的媒体影响力价值达到1.593亿美元,在各国市场中排名第二。
Suphap经营着一家名为“The Venture Management”的泰国艺人经纪公司,旗下艺人包括Wattanagitiphat和Romsaithong。他指出,泰剧演员在引导消费者前往不同品牌门店方面尤其有效。
不只是购物
曼谷是一座典型的购物中心型城市。“一年中超过一半的时间都可能炎热难耐,降雨也难以预测。因此,室内、恒温、配备空调的零售环境所带来的舒适感和稳定性,使购物中心成为本地市场的‘第三空间’。”戴德梁行泰国零售及酒店业务负责人Greg Condon表示,“从很多方面来看,人们的生活空间包括家、办公室,以及介于两者之间的购物中心。人们可以在那里购物、娱乐、社交和用餐。因此,所有品牌都需要进入购物中心。”
三家购物中心运营商主导着曼谷奢侈品零售市场,分别是Siam Piwat、尚泰集团和The Mall集团。它们彼此竞争,不断吸引全球奢侈品牌前来开店。Condon指出,这些公司也正在扩大品牌组合,开始关注来自中国、韩国和日本的新兴品牌。
曼谷主要的奢侈品购物中心包括Siam Paragon、ICONSIAM、Central Embassy和EmQuartier。过去20年来,Siam Paragon始终是曼谷最具主导地位的奢侈品零售目的地之一。在曼谷商业地产集团Siam Piwat的运营下,该项目持续扩张,也是最早为品牌引入双层乃至三层门店的泰国购物中心之一。
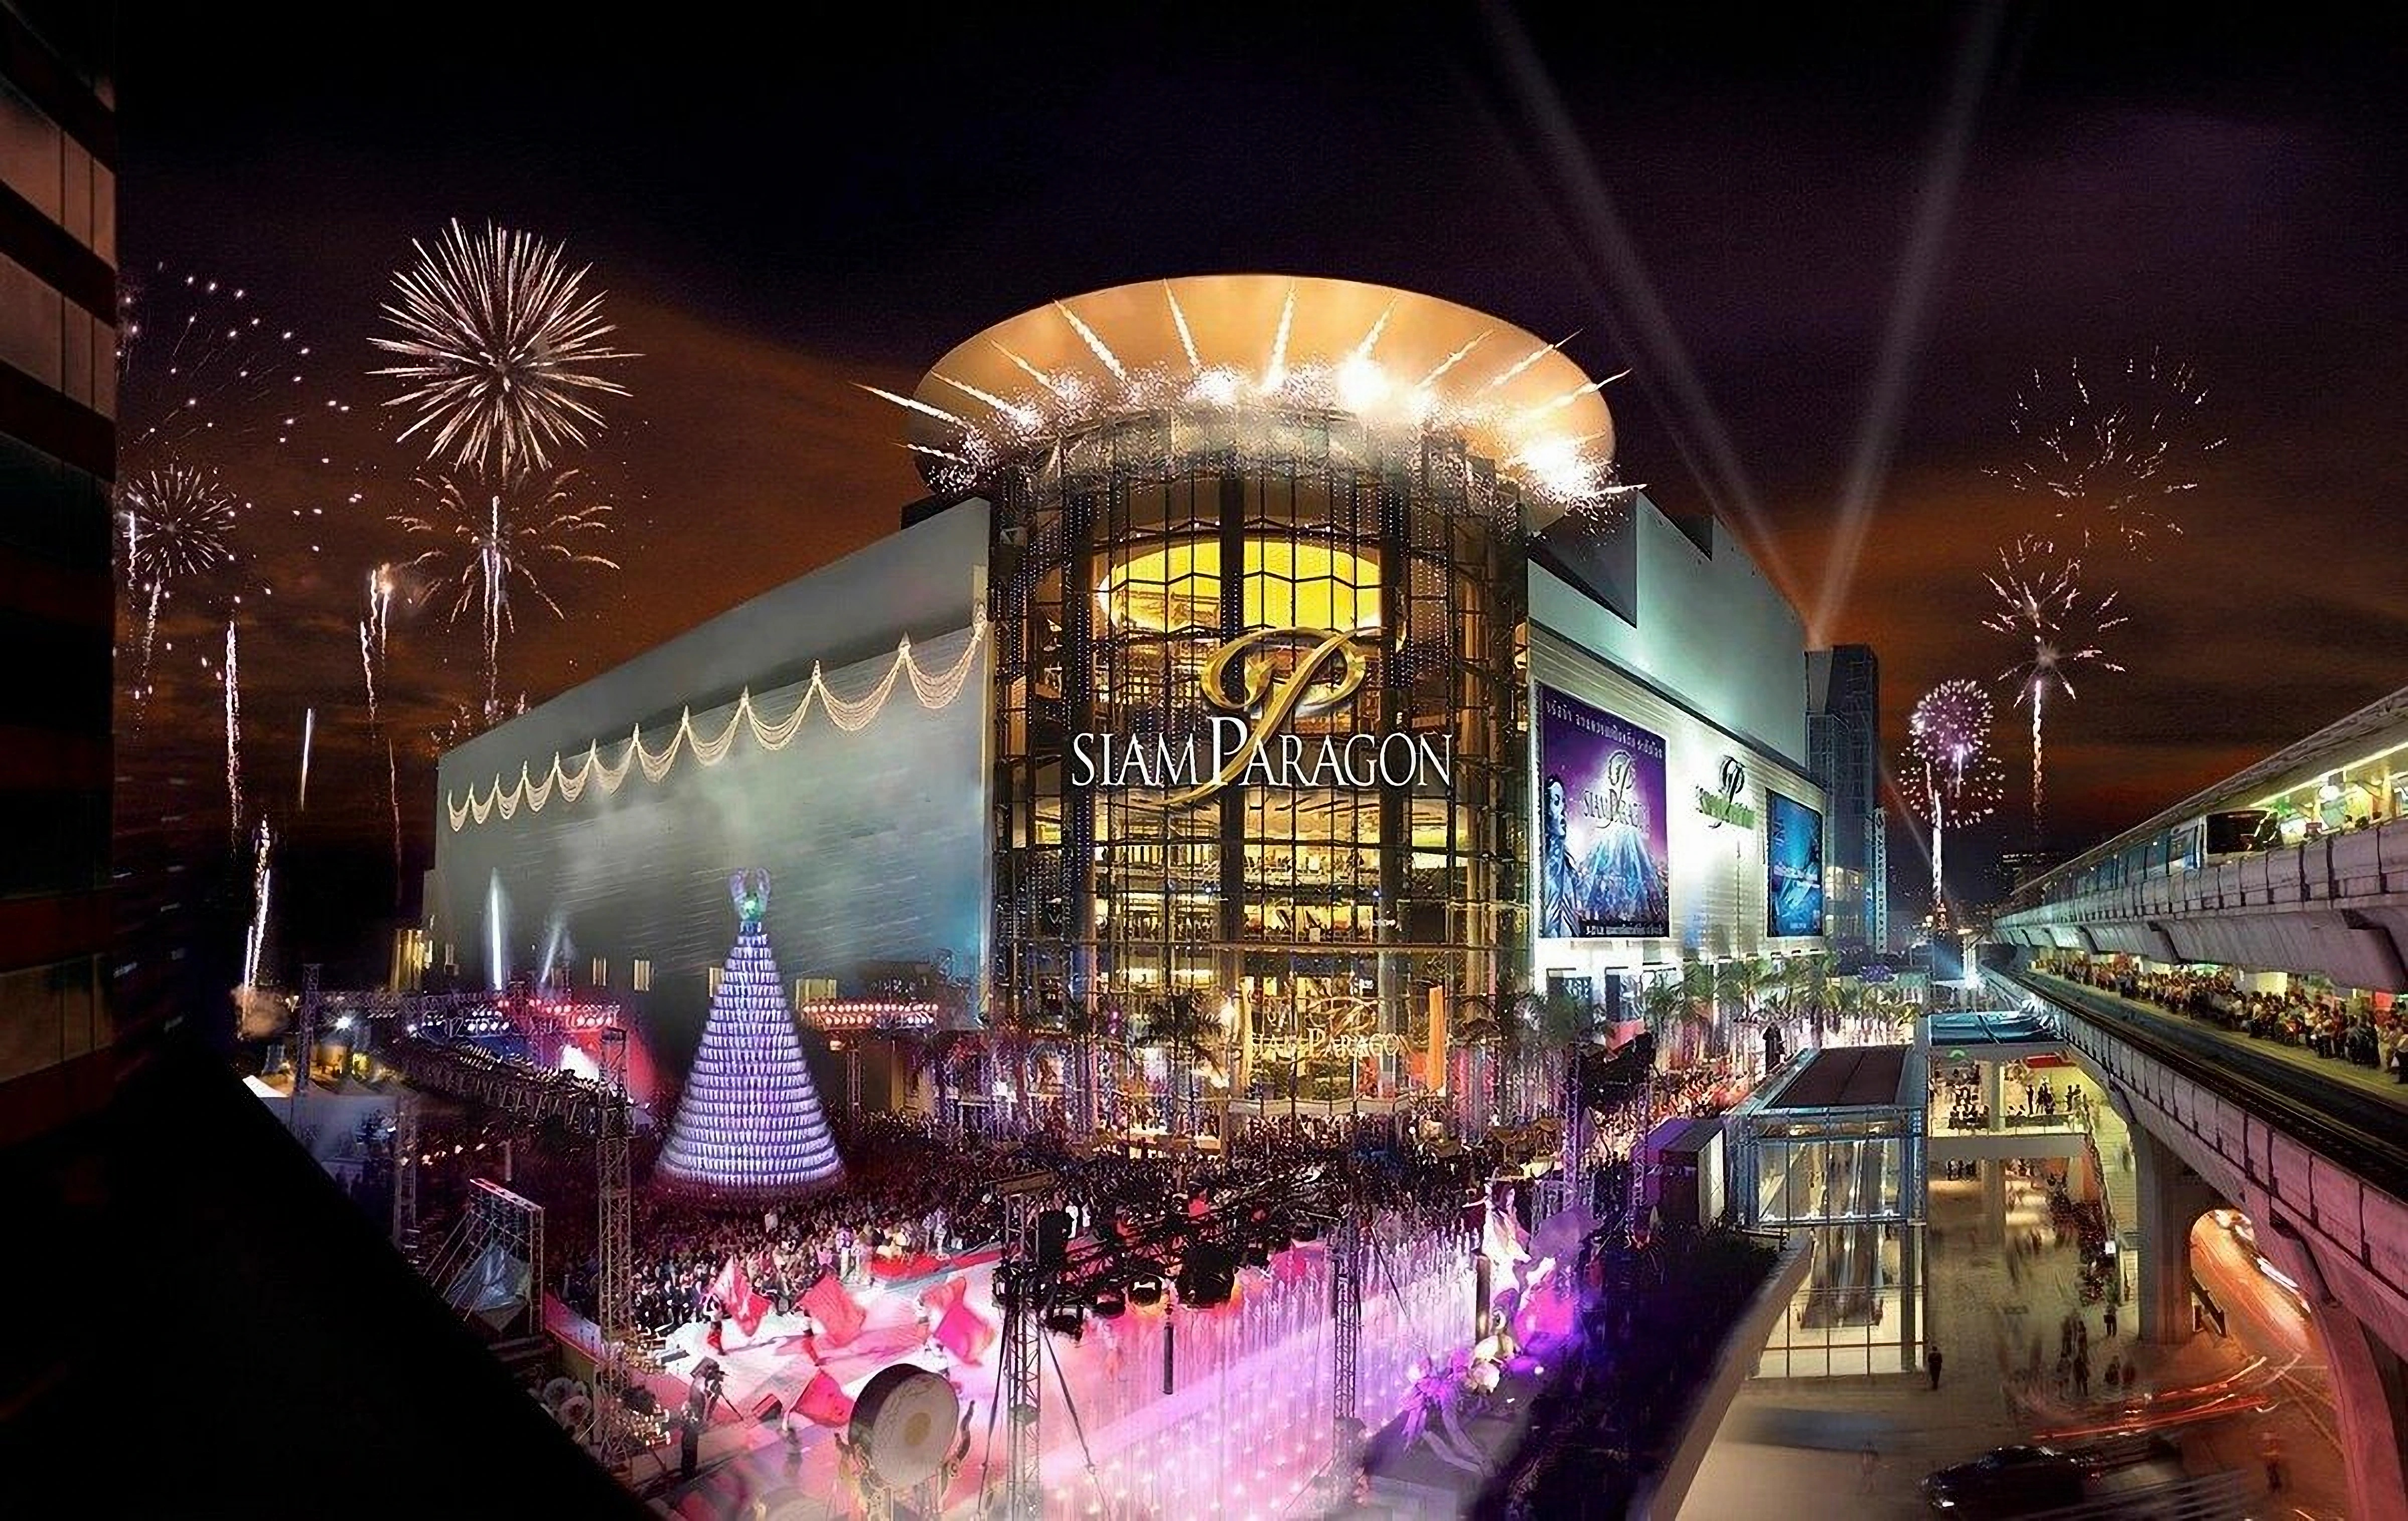 Siam Paragon(暹罗百丽宫)是泰国最具代表性的顶级奢侈品购物中心之一
Siam Piwat旗下的其他零售项目还包括Siam Center、Siam Discovery、Siam Premium Outlets Bangkok。作为其旗舰地标,位于曼谷核心地带的Siam Paragon,汇集了迪奥、爱马仕、Loewe、香奈儿、卡地亚、博柏利、Celine和巴黎世家等品牌,并于2024年完成了一轮大规模改造升级,耗资将近8860万美元。
ICONSIAM同样由Siam Piwat开发。当初他们决定在湄南河对岸开发如此大规模的购物中心时,外界普遍不看好。但事实证明,这个项目取得了巨大成功。“它已经成为旅游和零售领域的一座灯塔,向人们展示东南亚如今能够在奢侈品供给方面做到什么程度。”Condon说。
Central Embassy由尚泰集团于2014年开业。尚泰集团不仅在泰国经营Central Department Store等百货公司,还在国际市场拥有多家旗舰百货资产,包括英国的Selfridges、意大利的Rinascente、德国的KaDeWe以及丹麦的Illum。
今年5月,曼谷商业地产集团Siam Piwat宣布了一项跨界合作。合作名单包括LVMH旗下奢华酒店与旅行品牌Belmond、法国老佛爷百货、高端生活方式管理机构Insignia,以及泰国私人航空服务商MJets。
这些公司分别处于酒店、百货、礼宾服务和私人航空领域,与传统购物中心并不属于同一个行业。但Siam Piwat试图通过会员体系和数据合作,将它们连接起来:乘坐私人飞机抵达的顾客,可以获得机场接待和礼宾服务;入住Belmond酒店或乘坐其豪华列车的会员,可以接触曼谷商业项目提供的权益;ONESIAM会员也可以进入海外酒店、百货和定制旅行网络。这套体系要争夺的,不再只是顾客某一次购买手袋或珠宝的预算,而是顾客从出发、抵达、住宿、餐饮到购物的整段行程。
据Siam Piwat披露,去年,其高净值会员单笔消费超过100万泰铢,年均消费额约为普通顾客的35倍。对于商业地产运营商而言,维系这类消费者的价值,远高于单纯增加商场客流。
曼谷近年的大型综合体,也在为商场从物业运营商转向高净值生活方式的组织者提供基础。2024年10月开放的One Bangkok,投资约1200亿泰铢,占地约17公顷,规划了三组零售空间、5栋办公楼、5家奢华及生活方式酒店和3栋高端住宅,并引入曼谷丽思卡尔顿酒店、安达仕酒店、艺术装置与大面积绿地。项目还设置约2万平方米的室内外活动空间,以及分布在约1.5公里动线上的250个餐饮选择。
它试图创造的并不是一座孤立的购物中心,而是一片可以工作、居住、住宿、购物和参加文化活动的城市区域。酒店住客、办公人群、住宅业主和游客,在同一片空间内不断交叉,为高端零售提供全天候客流。
不远处的Dusit Central Park则由新建的Dusit Thani Bangkok酒店、购物中心、办公楼、超豪华住宅和面积约1.12万平方米的屋顶公园组成,总投资约460亿泰铢。酒店于2024年重新开业,其他功能随后陆续投入使用。
这些项目体现出曼谷高端商业地产的共同逻辑:以酒店建立服务标准,以住宅沉淀高净值人群,以办公空间带来日常客流,再通过餐饮、零售、健康和娱乐延长停留时间。
在这一模式下,奢华酒店并不是购物中心旁边的附属建筑,而是商业项目的信任入口。不同业态之间不再只是共享地址,而是开始共享客户关系。
另一种模式
曼谷的另一项优势,是它不必从零开始学习如何制造“体验”。长期以来,这座城市最成熟的产业就是旅游和服务业。高级酒店、餐饮、水疗、美容、夜生活与文化娱乐,原本就是曼谷吸引国际游客的重要组成部分。奢侈品牌进入的,是一个已经习惯用体验争夺游客的市场。
泰国原本就以水疗、医疗旅游和度假疗愈闻名。随着高收入消费者将预算从单纯拥有商品转向健康管理、运动与长寿服务,康养开始与高端酒店、品牌住宅和商业空间结合。2025年开业的Aman Nai Lert Bangkok包含酒店与品牌住宅;规划中的WellEra Bangkok则试图将康养诊所、酒店品牌住宅和零售空间整合在一起。
“这里的竞争非常激烈。如今,客户期待的已经不只是产品本身,他们还希望获得人际连接,以及真正不同寻常的体验。”Naphaporn Lek Bodiratnangkura表示。
她是Nai Lert集团创始家族的第四代成员。2025年,安缦与Nai Lert集团合作,开设了Aman Nai Lert Bangkok。通过为奢侈品牌及其顶级客户举办私人晚宴和定制活动,Bodiratnangkura的工作横跨奢华酒店、文化体验和客户关系经营等多个领域。“我戴着两顶帽子。”她说,“我既能从客户角度理解奢侈品,也能从商业角度理解奢侈品。”
这或许正是曼谷在全球奢侈消费版图中找到的位置:它不是一座更加便宜的香港,也不是一座更加热闹的新加坡。它正在把自己最熟悉的旅游、酒店和娱乐能力,转化为一套高端消费基础设施。
撰文——Niuniu 编辑——Amen
 © 2025 现代传播 Modern Media Co,Ltd.