
全球安装规模连年刷新纪录,储能已站上新能源变革的舞台中央,中国企业凭借技术、场景与产业链优势,在多个赛道突围,引领行业走向质量竞争。
当AI时代到来,数据中心成为用电大户之际,储能正从能源配角走向舞台中心。
5月13日,宁德时代的关联方PJ Millennium宣布,以最高约9.42亿美元(约合人民币64亿元)收购世纪互联约6.5亿股A类普通股。交易完成后,宁德时代方面将持有世纪互联最多38.1%的股权,成为股权意义上的第一大股东。世纪互联运营着超过50座数据中心、超过78000个机柜,是中国独立IDC(Internet Data Center,互联网数据中心)运营商中位居前三的玩家。世纪互联创始人、执行董事长兼临时首席执行官陈升表示,未来将与宁德时代共同推动下一代AIDC(人工智能数据中心)行业从端到端的原创创新。
不只如此。4月,宁德时代刚宣布斥资约41亿元收购高压直流供电龙头中恒电气49%股权,后者的产品广泛应用于阿里、腾讯等互联网巨头的数据中心。双方将联手打通从储能到算力中心的最后一公里,全面卡位算电协同市场,未来将围绕绿色ICT(资讯与通讯技术)基础设施、交通电动化、新型电力系统等领域开展相关业务合作。
全球最大的动力电池制造公司宁德时代正把业务从电芯制造推向数据中心供电、电力电子和能源管理服务。
今年3月7日,英伟达CEO黄仁勋在演讲中就提到,“每一座AI工厂都受电力约束。一座1吉瓦(GW)的工厂,永远不可能变成2吉瓦的工厂。在这个固定的电力限制下,每一瓦电能产出多少Token(词元),就是你的收入曲线。”
这不是耸人听闻。2025年,英伟达的Blackwell超级计算集群单机架功率需求超过120kW,是上一代产品的三倍以上。一座为大型语言模型训练专门设计的AI数据中心,电力负荷动辄1吉瓦,年用电量相当于一座中型城市的全部用电量。更关键的是,这些数据中心要求供电不能有任何中断。哪怕短暂的电压扰动,都可能让正在训练的模型任务中断,损失数千万美元。
换言之,AI数据中心对电力需求的特征是负荷大、增长快、对可靠性极度敏感、愿意为安全和稳定支付溢价,而且需要绿色电力来满足科技公司的净零承诺。
于是,当算力增长速度超过能源基础设施的兴建速度时,AI的竞争不再只是模型能力和芯片性能的竞争,而越来越像一场围绕发电、输电、电网接入和能源调度能力展开的新基础设施商战。
储能,这个在过去十年里一直扮演新能源配角的技术,正在迎来高光时刻。彭博新能源财经(BNEF)亚太区研究负责人阿里·伊扎迪·纳贾法巴迪表示,全球数据中心的用电需求,到2035年将增为现在的4倍。“这种巨量的、持续增长的用电需求,正为储能创造历史性机会。”
高速扩容下的优势与矛盾
根据BNEF的数据,自2014年以来,全球储能部署量每年都创新高,并在2025年首次超过每年新增100吉瓦,预测有望在2036年将年度储能新增装机容量提升至300吉瓦以上。
根据业内机构发布的报告,2025年全球重点储能市场规模约为2575亿美元,预计将从2026年的2952.8亿美元增长到2034年的7888.2亿美元,预测期内复合年增长率为15.07%。
在传统电力系统里,燃料本身就是储能。煤堆、气田、油罐和水库,都能把能源长期保存起来。火电机组和水电机组还带有旋转惯量,可以为电网提供频率稳定性。厦门大学能源学院创始院长李宁解释,传统能源电力系统自带储能,而以光伏和风电为主体的现代可再生能源没有燃料,无法自带储能。当这些随机、间歇、波动的能源成为主力时,储能的功能、价值和成本就会浮出水面。
这也是为什么光伏越便宜,储能越重要。储能让电力从一种瞬时商品变得更像可以调配的资产。
在这场能源变革中,游戏规则和以往石油时代截然不同。石油是埋在地下、可以开采、储存和运输的资源;电力则必须被实时生产、储能、输送和消费。没有哪个国家像“拥有石油”那样拥有电,而是谁拥有全球最大的电力系统、最完整的新能源产业链和最强的电力基础设施制造能力,谁就能脱颖而出。
与传统资源国相异,中国在电气化时代处在有利的位置,竞争力来自发电、输电、储能、调度和装备制造能力的系统组合,而全球最大的用电负荷、发电规模和装机规模,又为这套系统提供了持续迭代的多元场景。
宁德时代董事长曾毓群曾在公开场合表示,“新能源革命已进入以储能为关键支撑的下半场,中国拥有最先进的储能产业链,储能电池和系统的出货量分别占全球市场的90%和70%以上,已成为全球储能发展的重要引擎。”
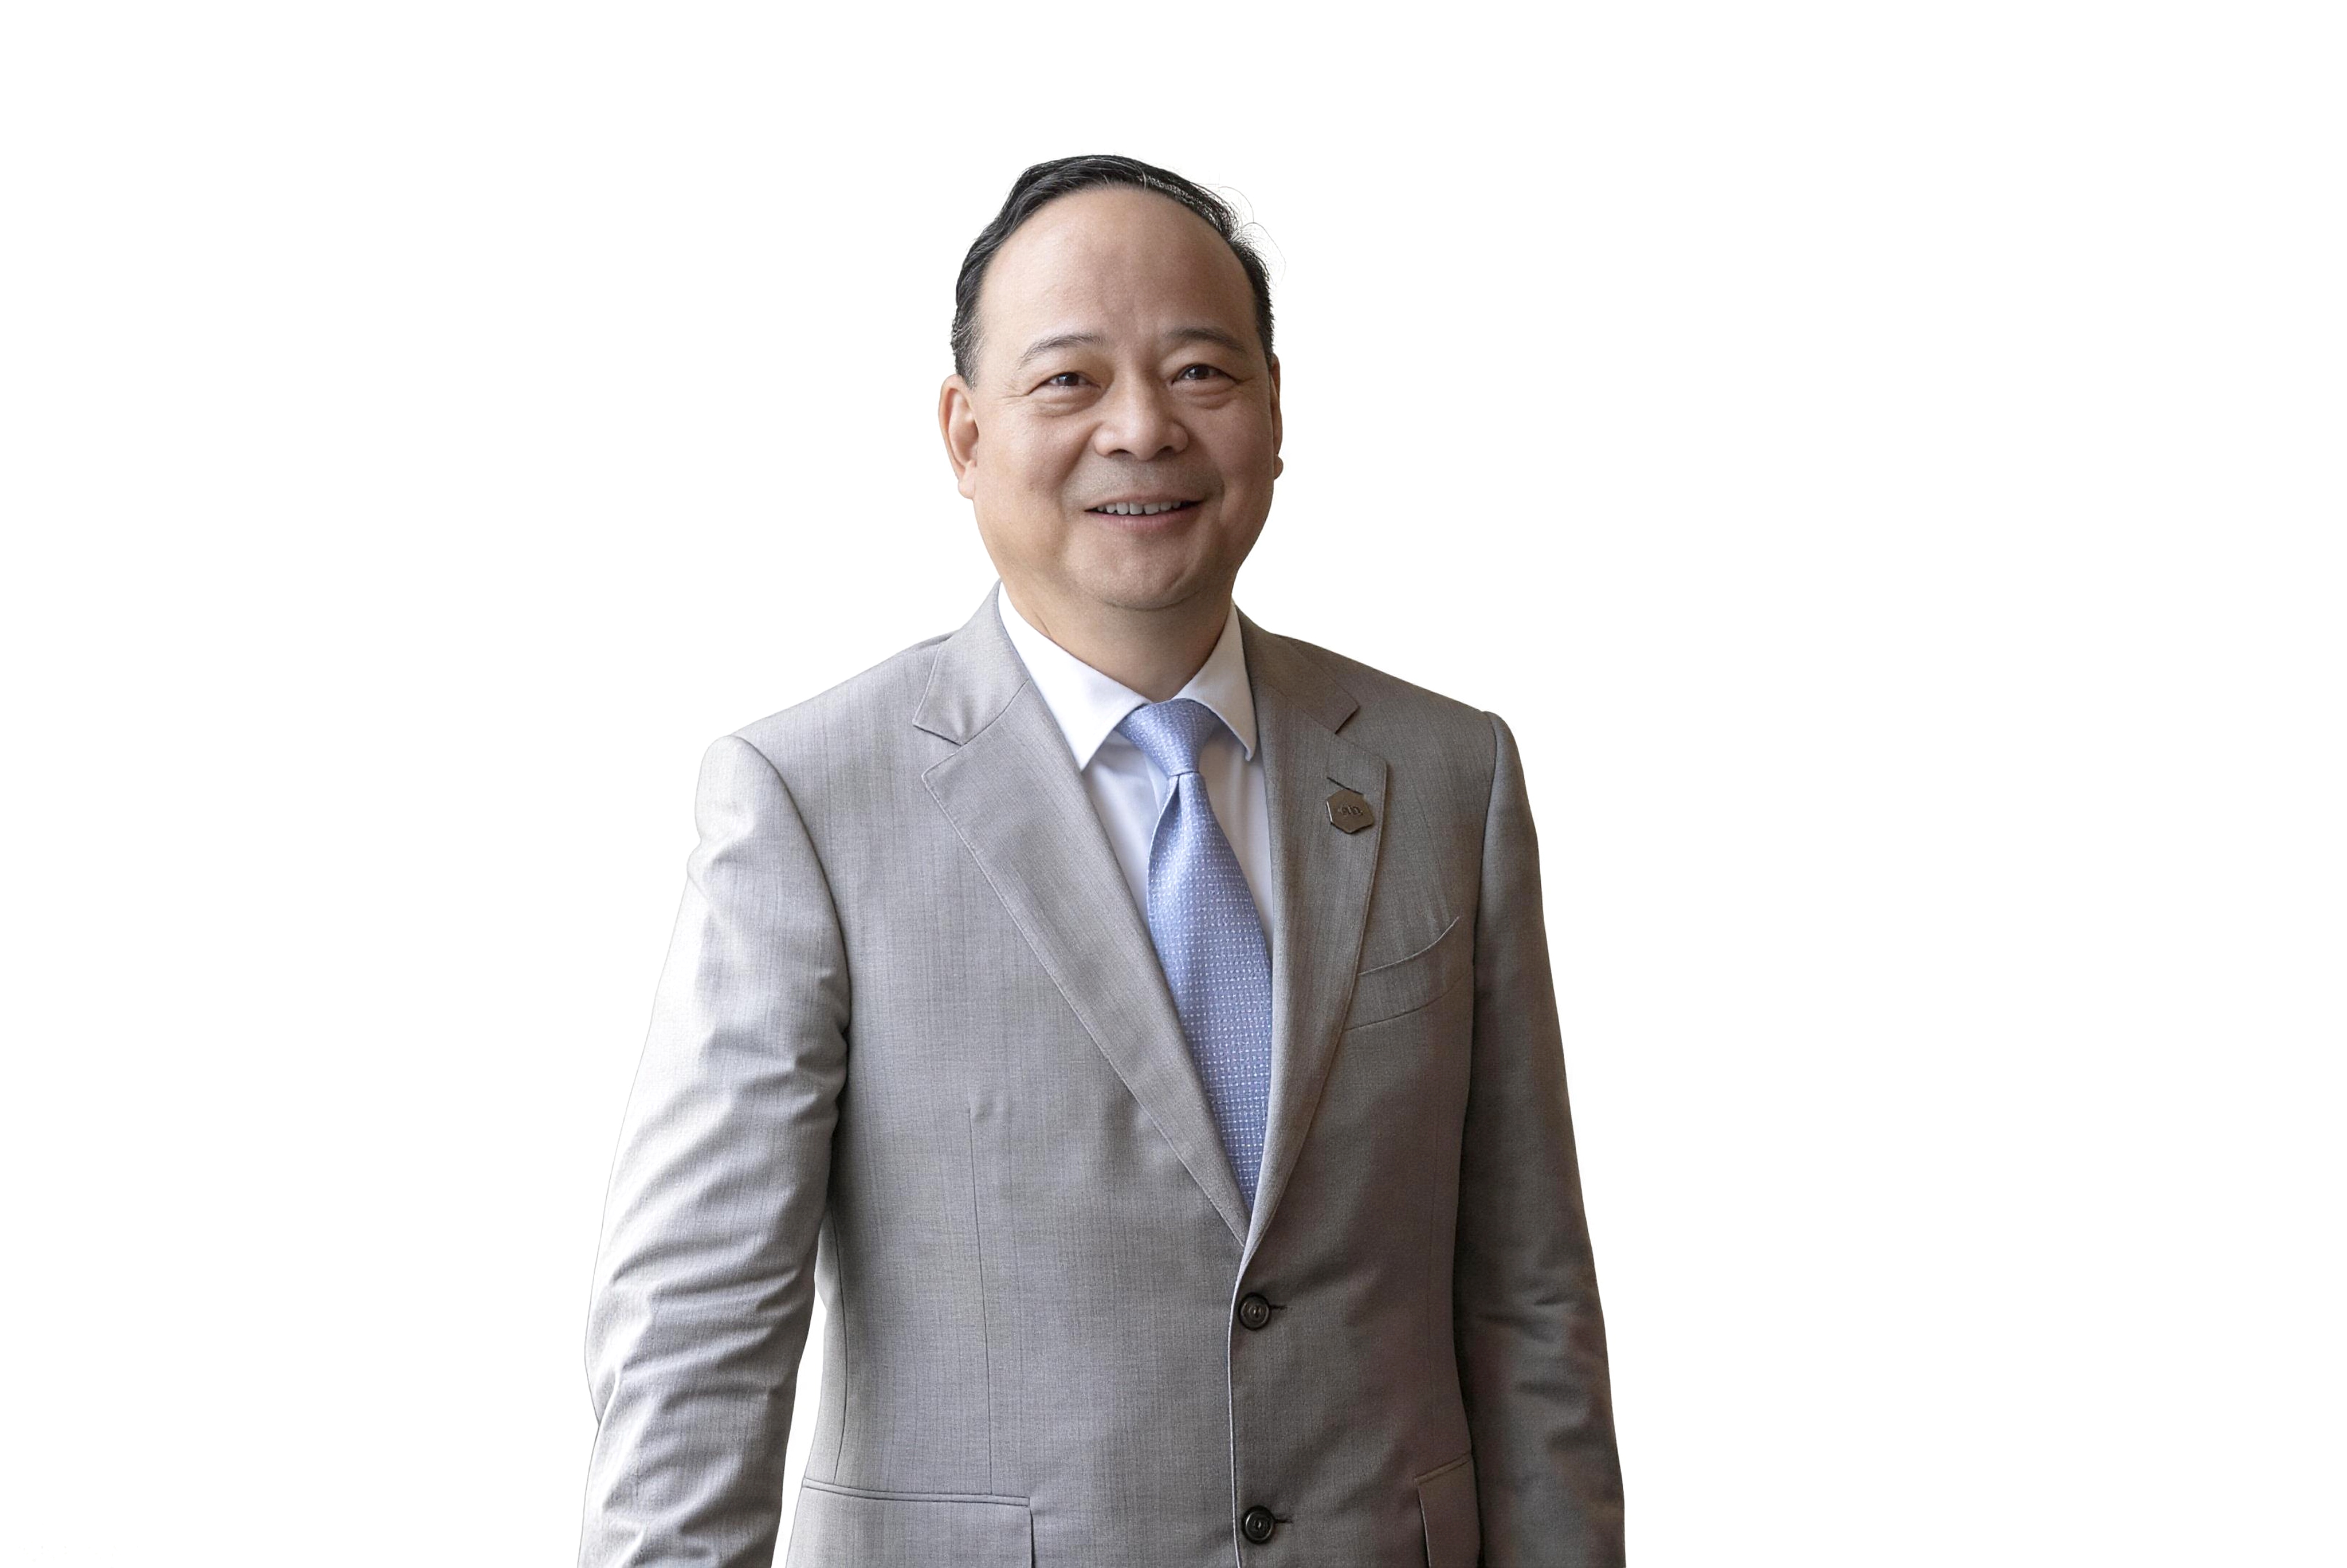 宁德时代董事长曾毓群
除了AI数据中心对储能的需求外,储能增长的第二重要因素在于可再生能源的成本正不断下降。过去十几年,光伏和风电的成本快速下降。我国风电、光伏发电累计装机规模已历史性超过煤电装机,长期占据全国新增发电装机主体地位。
在政策推动下,中国储能实现快速发展。建储能,存绿电,是中国大力发展可再生能源、着力建设新型电力系统背景下的主动选择。一时之间,三十万家注册储能企业涌入,不同背景、不同资源的玩家,用不同的方式抢占自己的位置。根据中关村储能产业技术联盟(简称CNESA)的数据,2024年,中国新型储能新增装机约43.7吉瓦,累计规模首次超过了抽水蓄能。
但问题也随之而来,配储的成本由开发商承担,储能赚到的收益却归属不清——调度机制未建立、电力市场未成熟,大量储能电站建成之后,一年中有效充放电次数寥寥,平均利用小时数长期处于低位。早期部分省份配储项目的利用率明显偏低,一套造价数千万元的储能电站,实际发挥的效用与投资规模并不匹配。
“很多项目的逻辑从一开始就错了。”一位参与过多个新能源配储项目总承包的负责人说,“业主不是为了赚钱才建储能,而是为了让新能源项目并网。既然储能被看成门票,大家自然会买最便宜的门票。”劣币驱逐良币,低价中标的储能系统批量入场,减料减配普遍,安全隐患大量埋下。曾毓群后来在公开演讲中描述这种现象时措辞严厉,“严重偏离成本的恶性低价必然带来减料减配,为行业埋下质量安全隐患”。
更令人担忧的是,“孤儿电站”风险——大量商业模式从未跑通的储能电站,随着企业收缩甚至倒闭,将面临无人维护的困境,风险最终转嫁给社会。
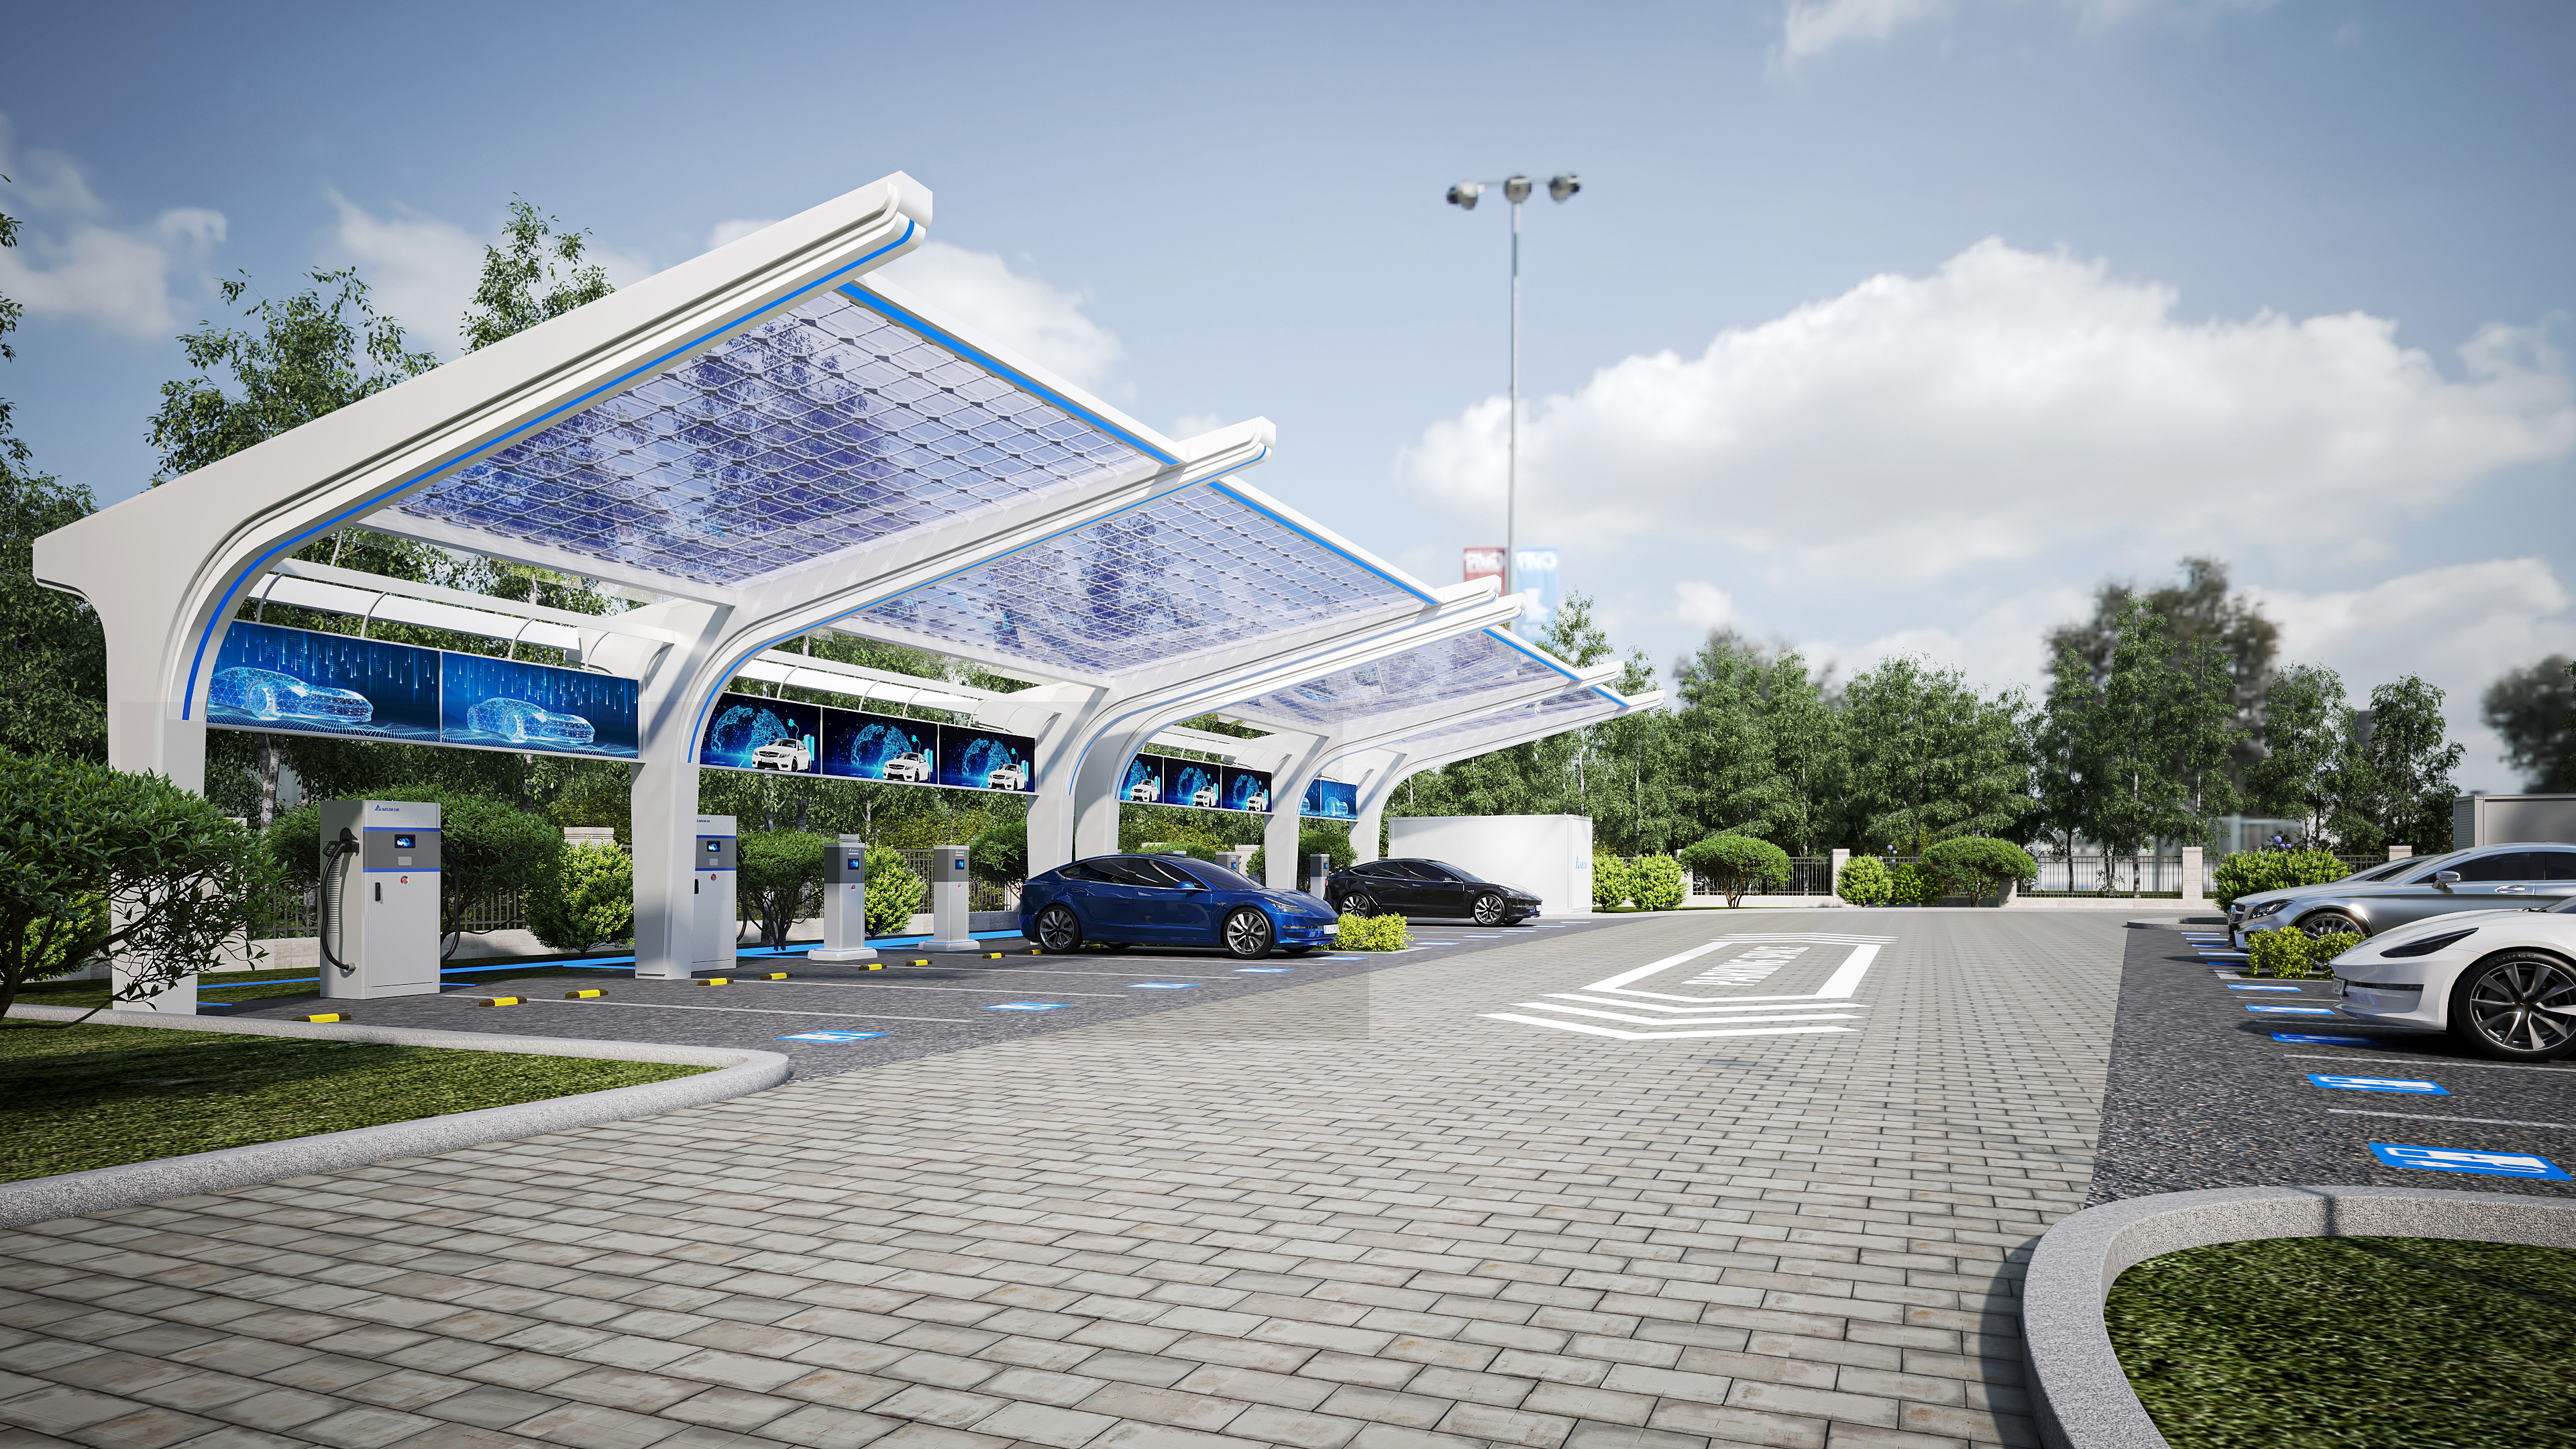 在办公园区场景里,台达电的光储充一体化电动车充电站正在运行
三大储能赛道重构盈利模式
对投资人来说,独立储能最初是一笔难算的账。一个数亿元规模的电站,可能每天只在电价高低之间做几次搬运;如果不能参与调频、备用和容量补偿,收益率往往不足以覆盖长期资本成本。容量电价机制的意义正在于此:它开始为可用性付费,而不只是为每一次充放电付费。容量电价政策的意义,正如行业人士所比喻的,“这是储能发展的最后一块拼图”。机构测算显示,叠加容量电价后,收益率可提升至8%至10%。
中国电力企业联合会副秘书长兼标准化部主任、电动交通与储能分会会长刘永东坦率地指出了现实局限:“统一的电力市场建设还没有形成。‘十五五’期间,还是要通过适当的容量补偿机制,加上电力市场机制,共同配合。”这意味着,在全国统一电力市场完全建成之前,大型独立储能的商业模式仍将是容量补偿与市场竞争并行的混合结构。对于如何在政策与市场之间保持收益稳定性,不同省份、不同投资主体的操作空间差异较大。
工商业储能的逻辑比大储简单得多——低价时充电,高价时放电,节省下来的电费就是回报。在浙江、广东、江苏等工业省份,峰谷价差一度足以支撑三到四年的回本周期。随着136号文推动电价市场化,峰谷价差的长期走向存在不确定性。部分省份已出现光伏大发时段电价跌入负值的情况。
这意味着竞争最为激烈的工商业储能场景不能再依赖简单套利。新能安储能事业部中国区总裁马金鹏曾表示,工商业储能正在从单一峰谷套利,走向售电结合、负荷管理、光储融合和虚拟电厂等复合收益模式。换言之,储能不再只是“装一台设备省电费”,而是成为企业能源管理的一部分。
AIDC对供电的要求,与工业园区不同。它更在乎两件事:稳定的电源,以及电能质量必须足够高。这个场景对产品的安全性、循环寿命、响应速度要求极高,几乎排斥了所有靠价格竞争的低端产品,使头部企业有机会获得更高溢价。
这三种商业逻辑,对应着三种截然不同的能力要求:大储需要电力市场交易能力和长期资产运营能力;工商储需要精细化的用电分析和软件调度能力;AIDC储能需要极致的安全可靠性和系统集成能力。
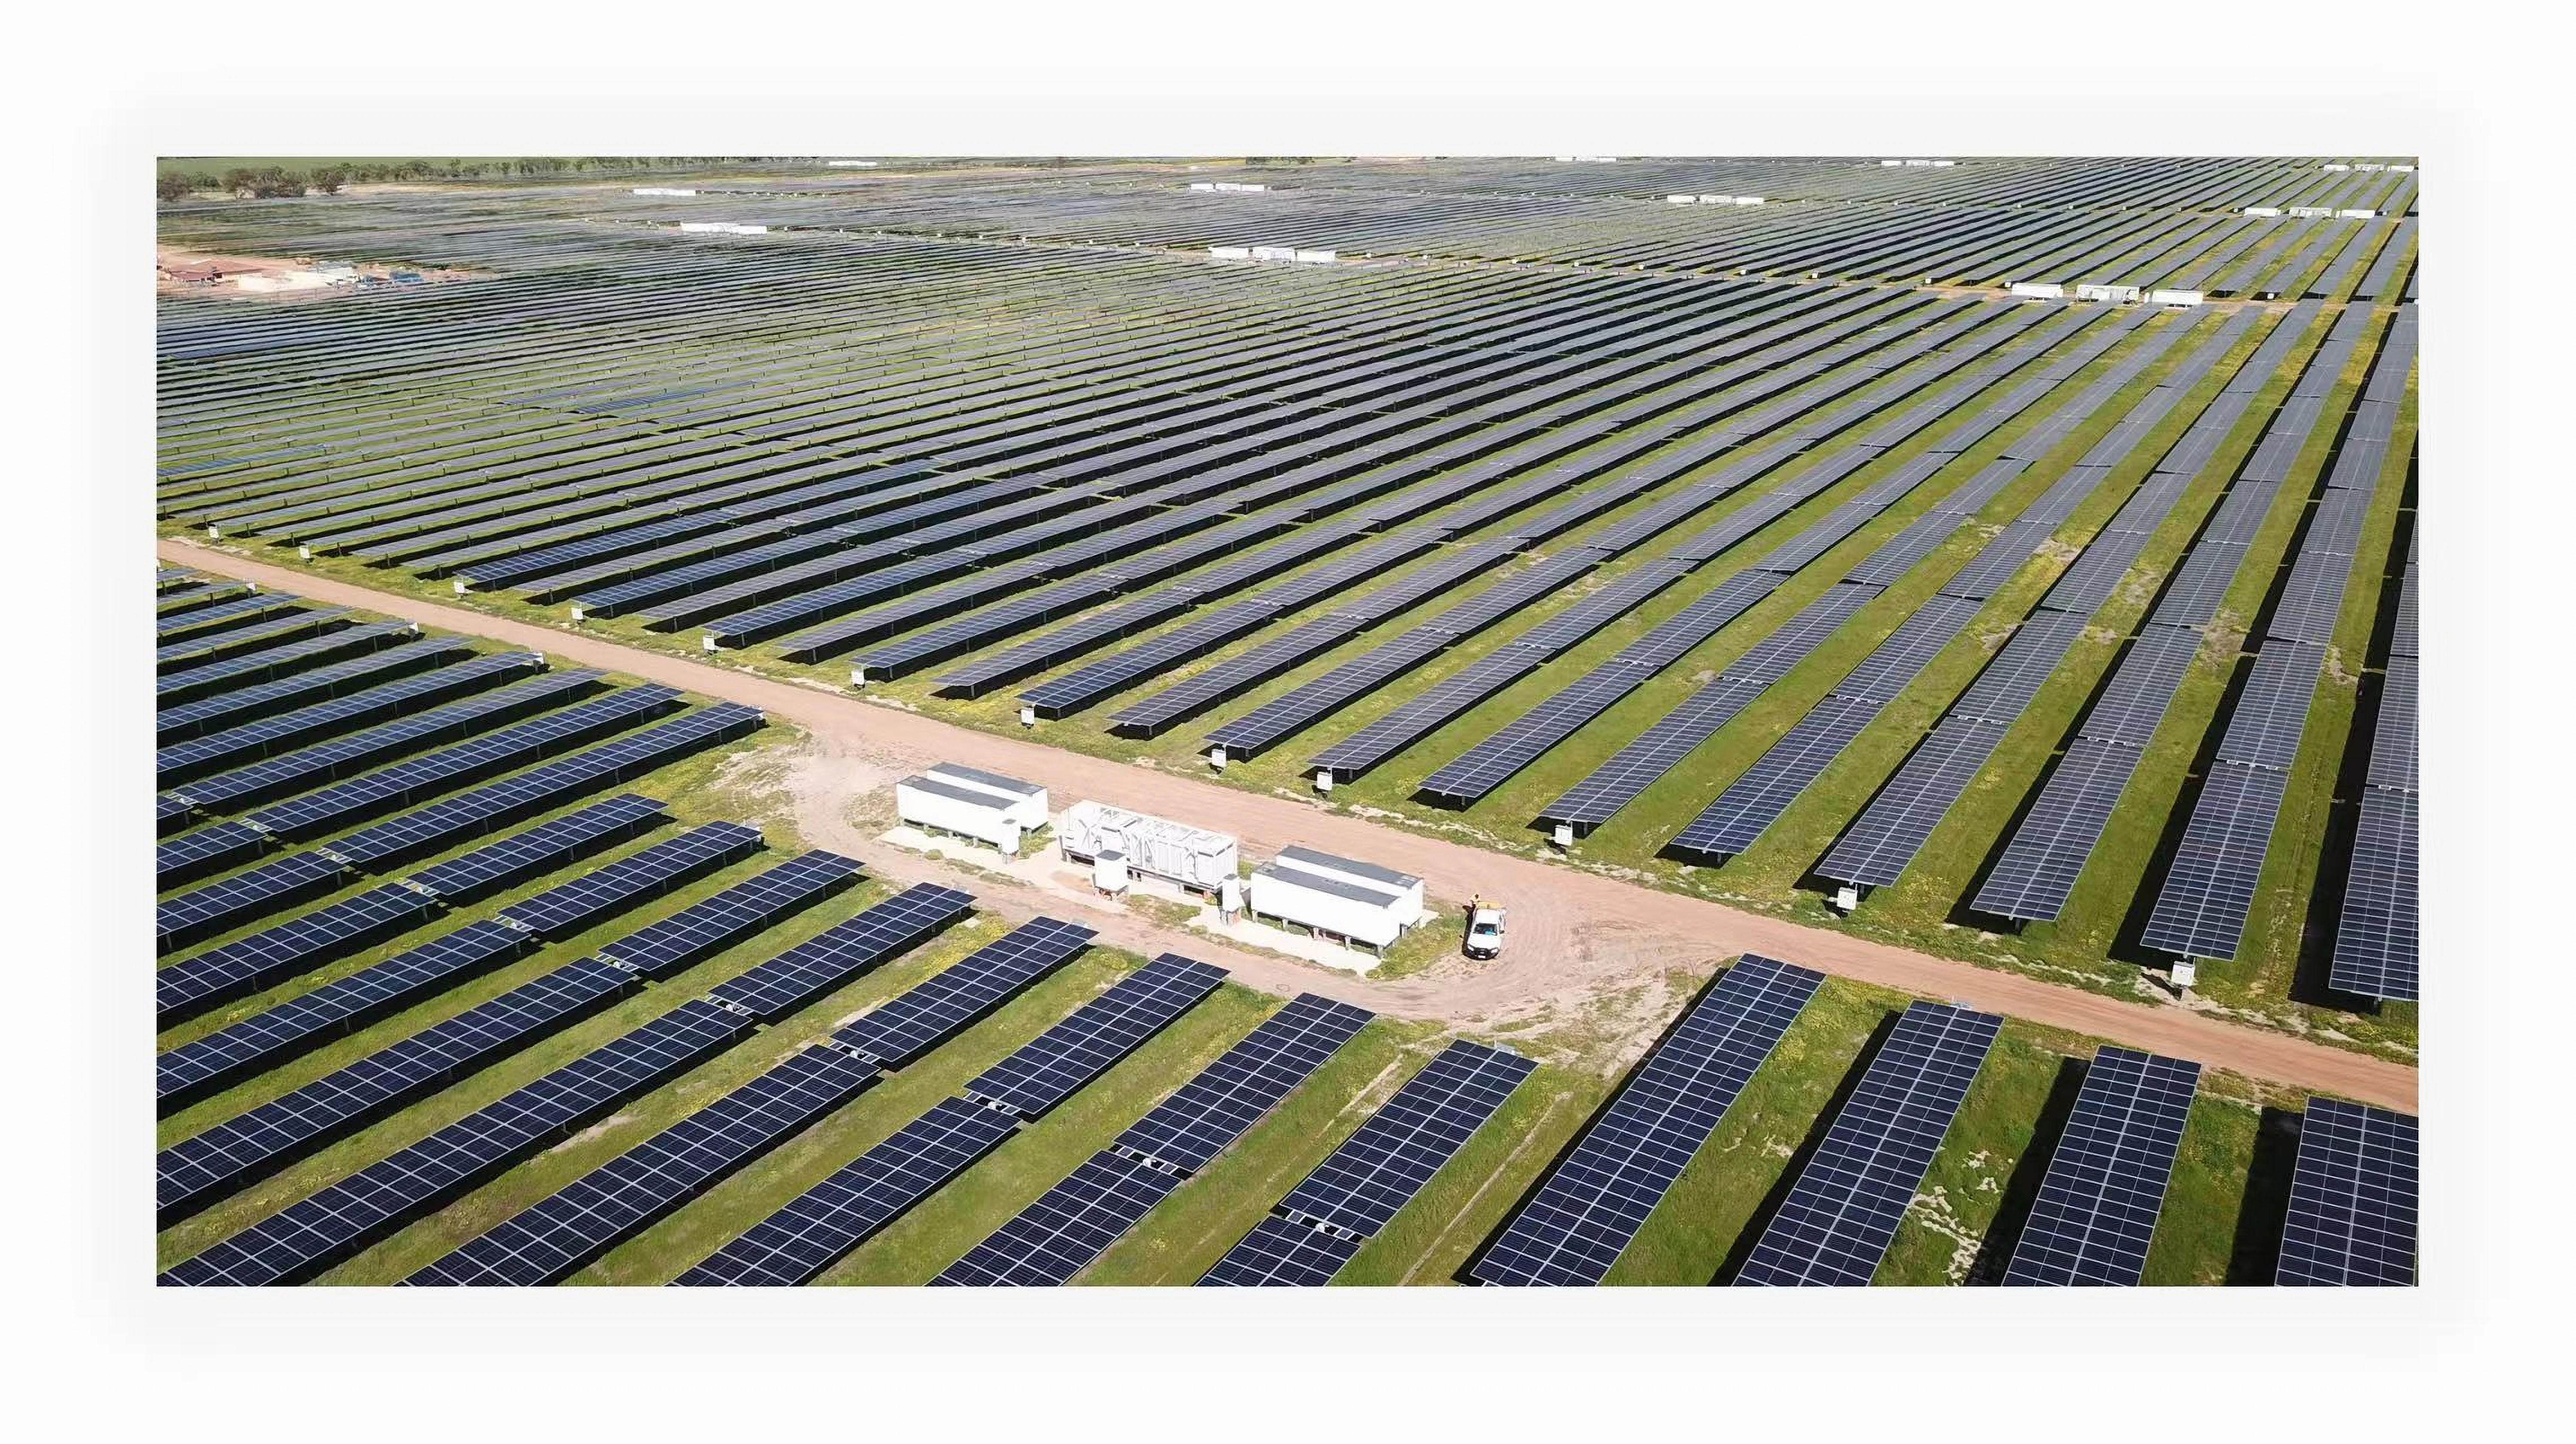 澳洲Cunderdin PV 128MW&BESS 55MW/220MWh储能电站,是澳洲目前最大已投运直流耦合光储项目
这些分化正在把储能企业推向不同路线。有的从电芯向下游场景延伸,有的从电力电子和系统集成切入,有的押注软件调度和资产运营。它们的路径不同,但方向一致:从卖硬件,转向卖可运行、可融资、可验证收益的能源资产。
全球最大的储能系统集成商与储能变流器(PCS)双料巨头阳光电源储能事业部总裁徐清清把这个趋势描述为从“静态竞争”到“动态竞争”的转变。“过去比拼的是产品基本性能、质量、安全,这是入场券。现在比拼的是如何在复杂的电网环境和多变的市场规则下,为客户持续创造最优收益的能力。”
龙头差异化布局综合能力
在AIDC这个高价值场景里,宁德时代和阳光电源的路线差异被放大。前者是全球最大的电池制造商,试图把电芯规模、安全和成本优势延伸到数据中心供电和能源管理服务;后者是电力电子龙头,依靠逆变器、PCS、构网型储能和系统集成能力,从电网接口和场景交付切入。两家公司正从不同方向逼近同一类客户:AI数据中心运营商和云计算公司。
宁德时代的优势在于底层资产信用。对一个需要运行十年甚至二十年的数据中心储能系统而言,电池衰减曲线、热失控风险、批次一致性和长期供货能力,决定了项目的安全边界。2025年,宁德时代储能电池全球市占率达36.5%,连续四年位居第一;储能业务营收约573亿元,毛利率26.84%,首次超过动力电池。曾毓群曾提到,宁德时代早在2011年就参与张北风光储输示范工程,“到现在历经15年,我们的储能电池运行还是良好,这很难得”。
但AIDC客户需要的不只是电池。储能系统必须平滑负荷、支撑电压和频率、配合现场发电或绿电接入,并在极端情况下维持关键负荷连续运行。这正是阳光电源的切入口。阳光电源做了近三十年电力电子,逆变器和PCS是连接电源、电网与负荷的接口,使其较早积累了对电网侧和负荷侧的理解。
随着宁德时代投资中恒电气和世纪互联,向数据中心供电系统和真实负荷场景延伸;阳光电源则继续强化PCS、构网型储能和平台化系统能力,两家公司在高端储能市场的边界正在变得模糊。
远景能源则代表第三条路线:用软件和AI调度提高储能资产收益。它从电芯自研制造开始,到电池管理系统(BMS)、能量管理系统(EMS)、储能变流器(PCS)系统全站自研,并通过天机气象大模型和丹霞能源大模型,提升风光预测、电价预测和储能调度精度。这种精准度,在实际项目中产生了可量化的价值。
光伏企业和电力设备企业则从另一个方向切入。正泰利用集团在变压器、储能变流器和电站开发上的协同能力,切入欧洲存量光伏加储能市场。它们的共同经验是:储能出海不再是卖一个集装箱,而是承担一个长期运行资产的责任。正泰绿色能源产业生态群负责人陆川提醒,行业仍存在一个被低估的风险:“很多新进入的电芯厂为了拿订单,给出非常激进、不切实际的衰减曲线,实际使用中衰减很快。三五年后企业如果倒闭了,投资人投诉无门。”他把这个问题与储能退役后的回收难题并列,视为行业健康发展最大的两个隐患。
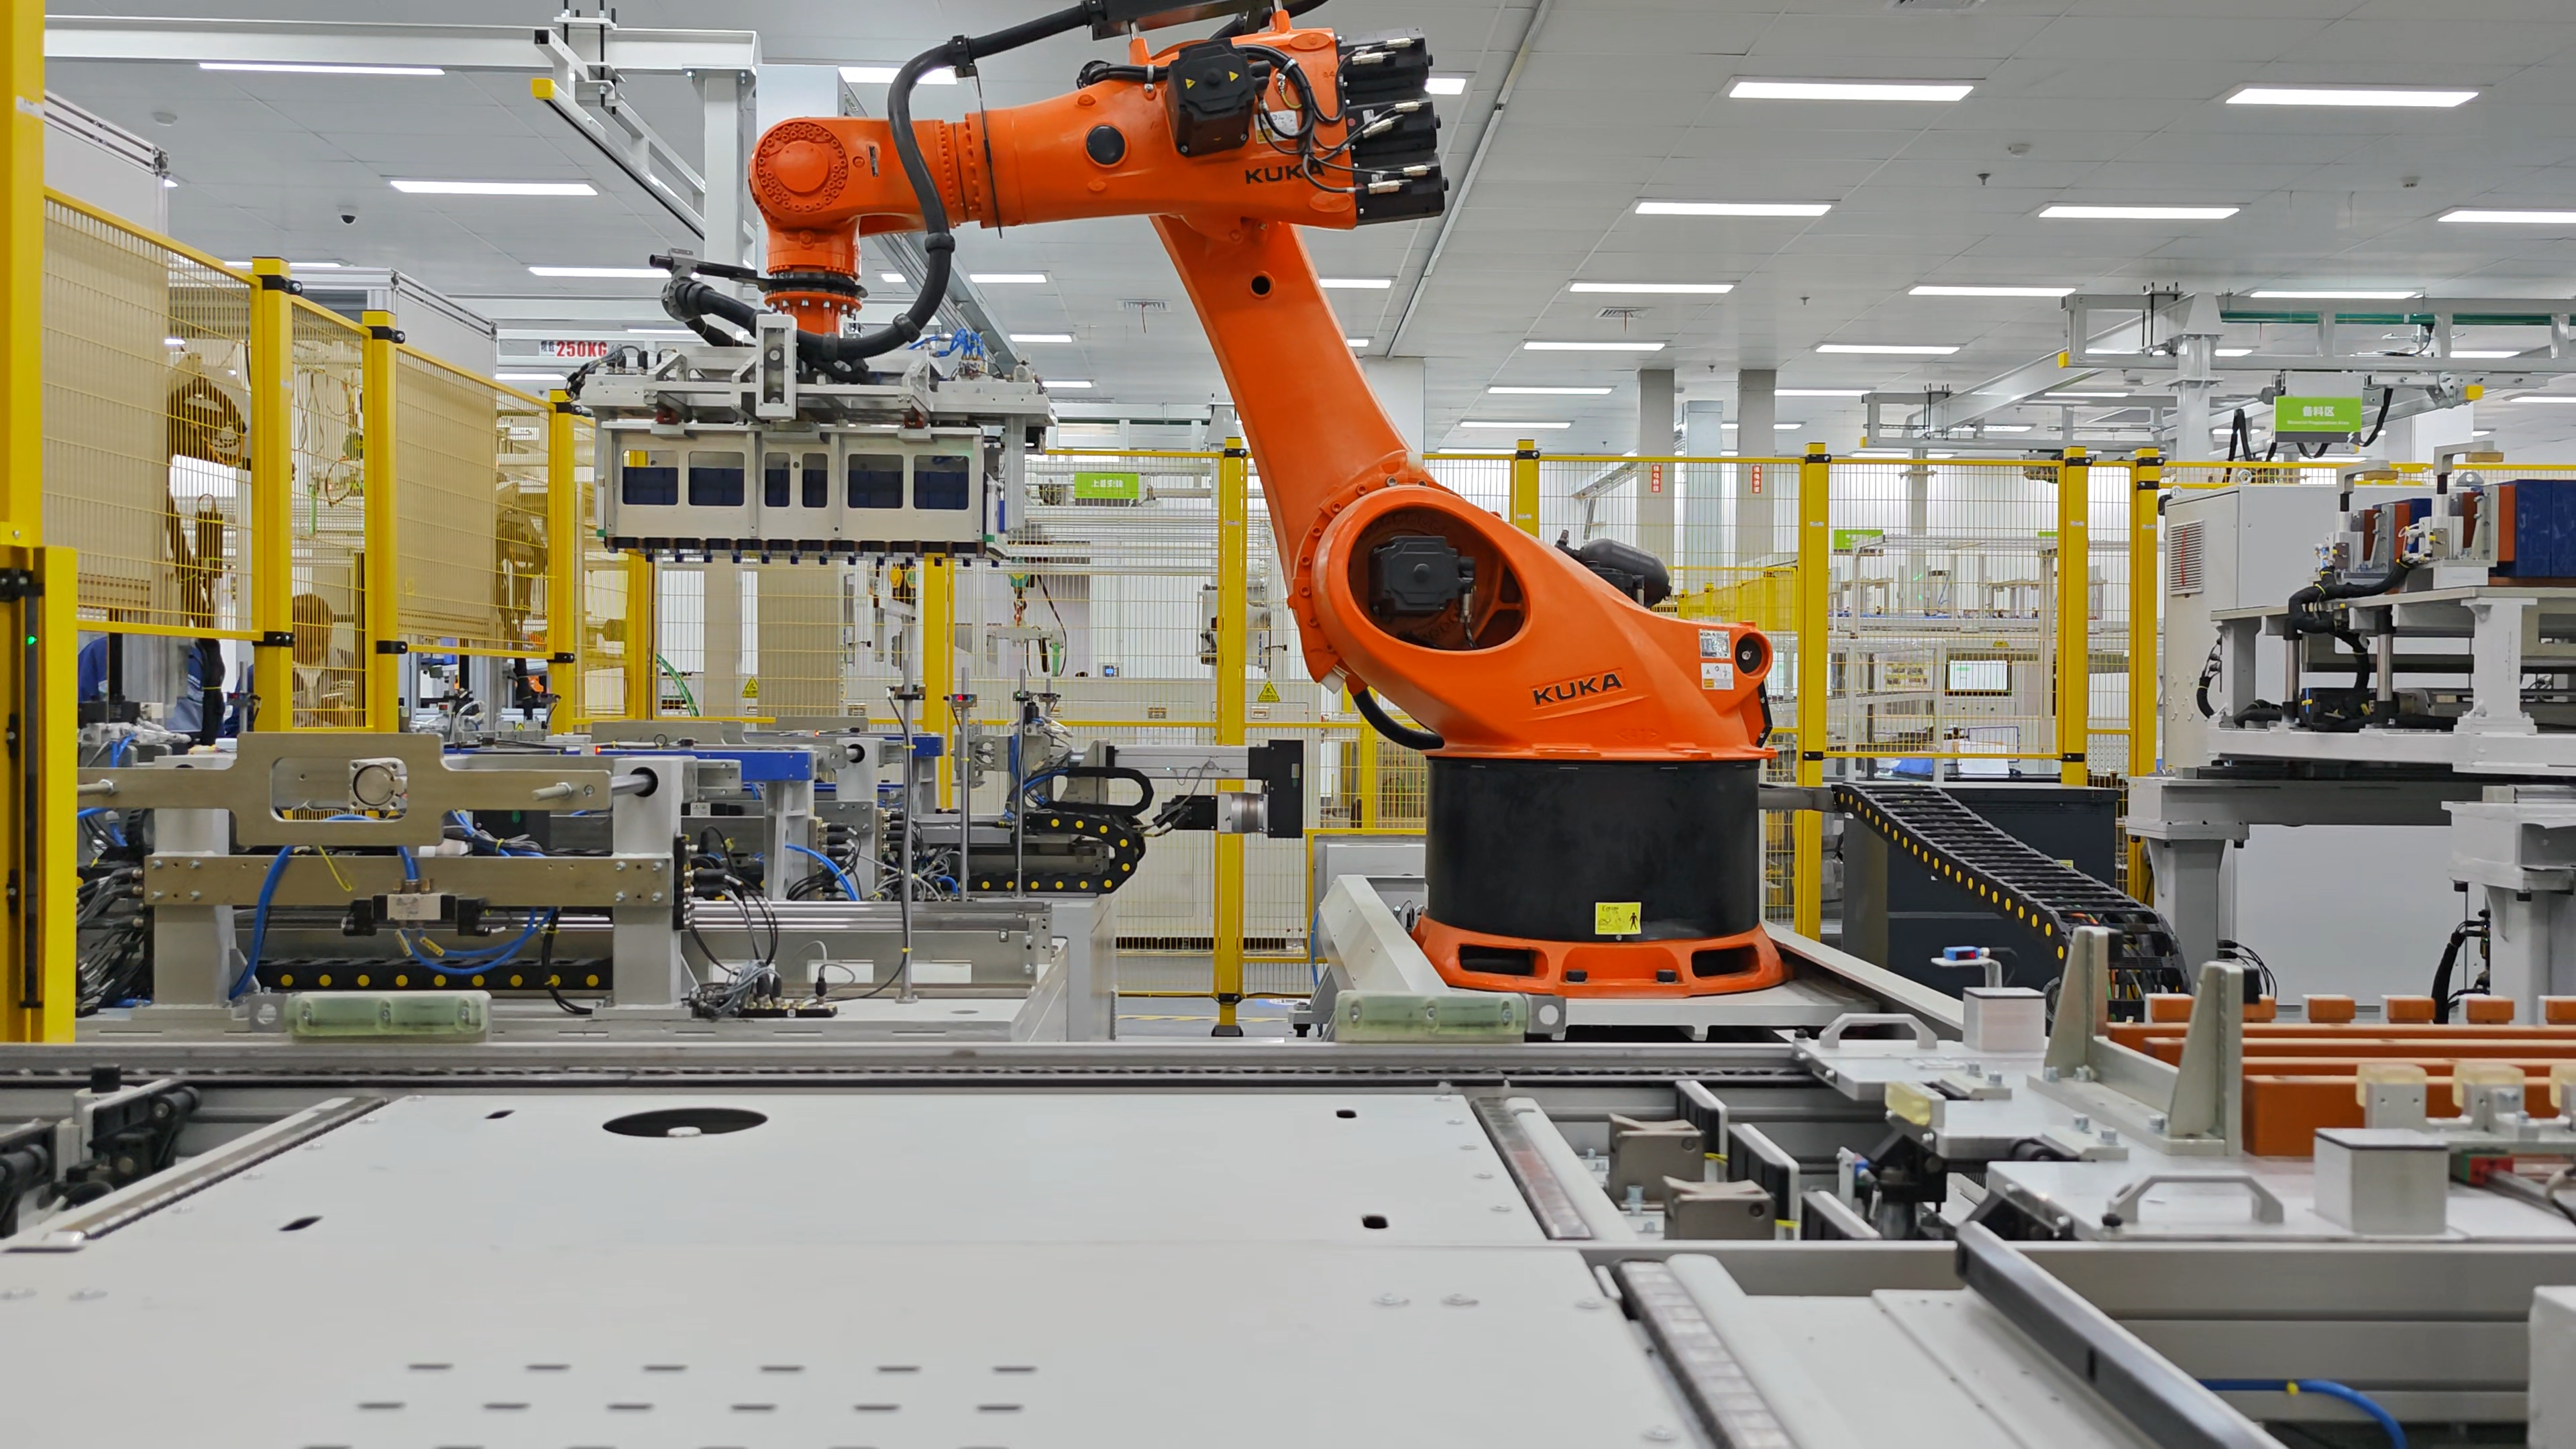 正泰集团储能产品生产线
其他企业也利用自身优势,在智能化方向发力。4月16日正式在香港交易所主板挂牌上市的思格新能源的发展战略是“AI in All”,希望让AI成为贯穿产品设计、系统运行、能源调度和用户交互的底层能力。思格新能源董事长、CEO许映童表示,未来的能源系统,不仅要高效,更要智能;不仅要满足当下需求,也要具备持续进化能力。AI的意义,不在于让系统看起来更新,而在于让系统真正更好用——让能源管理更智能、运行策略更优化、系统控制更精准、用户体验更简洁。
组串式一体柜系统出货量位列全国前列的领储宇能,近日为河北深州龙腾100MW/400MWh独立储能电站提供了一套数智化解决方案。作为区域电网侧重要的独立储能设施,要使电站实现增收,就需要设备在安全前提下,维持高效率、长周期运转,减少非计划停机与被动维修。领储宇能提供的解决方案可以通过精细化充放电策略,数智化平台采用的动态充放电优化算法,提升电站的整体充放电效率。还可以实现对电池寿命状态的“可透视、可分析、可预警”,有效减缓电池折旧,在同等硬件投入下,设备有效服役期更长,度电成本随之降低。
台达电在储能领域以其深厚的电力电子技术为基础,结合全球化供应链、既有客户资源、能源管理软件和长期新能源项目经验,向数据中心、工业园区、制造业和充换电场站提供高效、安全、可靠的系统级解决方案。相比单纯设备型厂商,台达的竞争优势不在于最低价格,而在于长期运行效率、系统可靠性、客户场景理解和全生命周期价值。
在AI数据中心这样的高价值场景里,储能竞争正在从谁的电池更便宜,变成谁能为客户承担更多系统责任。如果说商业模式决定储能能不能赚钱,安全则决定储能是否持续存在。
曾毓群在2025年的一次演讲中提到,截至当年5月,全球已发生167起储能安全事故。他把安全列为行业面临的首要挑战之一。
储能安全不是单一电芯问题,而是系统工程。它涉及材料体系、电芯设计、制造一致性、电池管理系统监测、热管理、消防、储能变流器控制、现场运维和事故追溯。
南方科技大学碳中和能源研究院院长赵天寿院士把储能安全的本质概括为三句话:“大型的储能装备,安全是底线,经济性是生命线,资源确定了上限。”这三句话,也是整个储能行业竞争逻辑的精确表达。
随着储能电芯容量从280Ah(Ah,安时衡量的是电池总容量,即电池能存多少电)、314Ah走向500Ah、600Ah甚至更高,安全问题变得更加复杂。大容量电芯可以降低系统集成成本,但也带来热管理挑战。电芯内部温度和表面温度之间的差异可能扩大,如果监测系统只看表面温度,就可能低估风险。
一位热管理工程师说,大容量电芯不是不能做,但不能只看容量参数。“电芯越大,热扩散和一致性管理越重要。系统设计如果跟不上,容量优势可能会变成安全压力。”
这也是行业对“电芯越大越好”产生争议的原因。宁德时代在推出587Ah储能电芯时强调,这一容量并非追求最大,而是兼顾运输、系统集成、电化学特性和整站匹配后的平衡选择。
储能的超级周期正在形成,但超级周期不等于超级利润。光伏行业的经验已经证明,全球需求高速增长,并不必然带来企业盈利改善。产能过剩、价格战和技术迭代,可能让产业链在扩张中持续承压。
储能同样面临这一悖论,越多人相信它是未来,越多资本涌入,价格越快被打穿,最终只有少数公司能够留下。超级周期最终奖励的,是那些真正理解电力系统,并愿意为二十年资产负责的公司。
采访、撰文——万慧 编辑——黄鹂、范荣靖、张古月
 © 2025 现代传播 Modern Media Co,Ltd.